Hagelschaden-Kosten: Tabelle zur ersten Orientierung
Schadenbild | Reparatur | Kosten |
|---|
Wenige kleine Dellen auf einem Bauteil, Lack unbeschädigt | Weichdrückverfahren | meist dreistelliger Bereich |
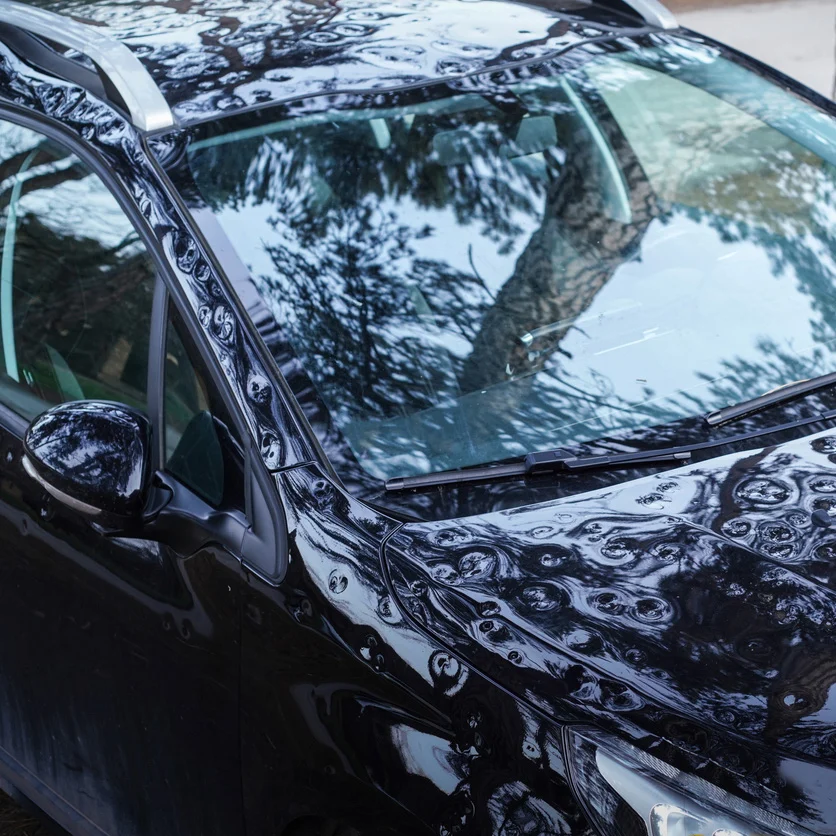
Zahlreiche Dellen auf mehreren Bauteilen, Lack überwiegend unbeschädigt | Umfangreiches Ausbeulen, gegebenenfalls Ausbau von Verkleidungen | vierstelliger Bereich möglich |
Tiefe oder scharfkantige Dellen, Lack- oder Glasschäden | Kombination aus Ausbeulen, Lackieren, Glasreparatur und Teileersatz | mehrere Tausend Euro möglich |
Reparaturkosten übersteigen den Wiederbeschaffungswert | Wirtschaftlicher Totalschaden | Abrechnung nach Fahrzeugwert |
Die Tabelle dient nur als erste Einschätzung. Verbindlich lässt sich die Höhe eines Hagelschadens erst nach der Besichtigung beziehungsweise Schadenkalkulation bestimmen.
Was müssen Sie bei einem Hagelschaden selbst bezahlen?
Ist der Hagelschaden durch Ihre Teilkaskoversicherung abgedeckt, wird von der Versicherungsleistung die vertraglich vereinbarte Selbstbeteiligung abgezogen. Liegen die anerkannten Reparaturkosten unterhalb Ihrer Selbstbeteiligung, tragen Sie die Kosten vollständig selbst.
Eine Rückstufung in der Schadenfreiheitsklasse erfolgt durch einen Hagelschaden nicht. Das gilt auch, wenn Sie eine Vollkaskoversicherung abgeschlossen haben, denn Hagelschäden werden als Teilkaskoschäden reguliert.
Lassen Sie den Hagelschaden nicht, nicht vollständig oder nicht fachgerecht reparieren, erfolgt die Abrechnung ohne Mehrwertsteuer (fiktive Abrechnung). Mehrwertsteuer wird nur erstattet, soweit sie bei der gewählten Schadenbeseitigung tatsächlich angefallen ist.
Wann ist ein Hagelschaden ein wirtschaftlicher Totalschaden?
Übersteigen die erforderlichen Reparaturkosten den Wiederbeschaffungswert des Autos, liegt ein wirtschaftlicher Totalschaden vor. Gerade bei älteren Autos kann bereits eine große Anzahl von Dellen zu Reparaturkosten führen, die über dem Fahrzeugwert liegen.
In diesem Fall werden nicht die vollständigen Reparaturkosten ersetzt. Maßgeblich ist der Wiederbeschaffungswert des Autos vor dem Hagelschaden. Davon werden der Restwert des beschädigten Fahrzeugs und eine vereinbarte Selbstbeteiligung abgezogen.
Wichtig: Die 130-Prozent-Regelung aus der Haftpflicht greift bei Hagelschäden nicht. Liegen die Reparaturkosten auch nur knapp über dem Wiederbeschaffungswert, rechnet die Versicherung auf Totalschadenbasis ab (Wiederbeschaffungswert abzüglich Restwert).